9月28日,中秋收假第一天,蔚来和吉利签下了一份足以改写换电行业格局的协议。吉利拿出旗下易易互联全部股权外加6.4亿元真金白银,换来蔚来能源30%的股份,蔚来则反向入股吉利旗下浩瀚能源10%。交易完成后,蔚来能源投后估值约160亿元,蔚来持股从绝对控股降至63.6%。
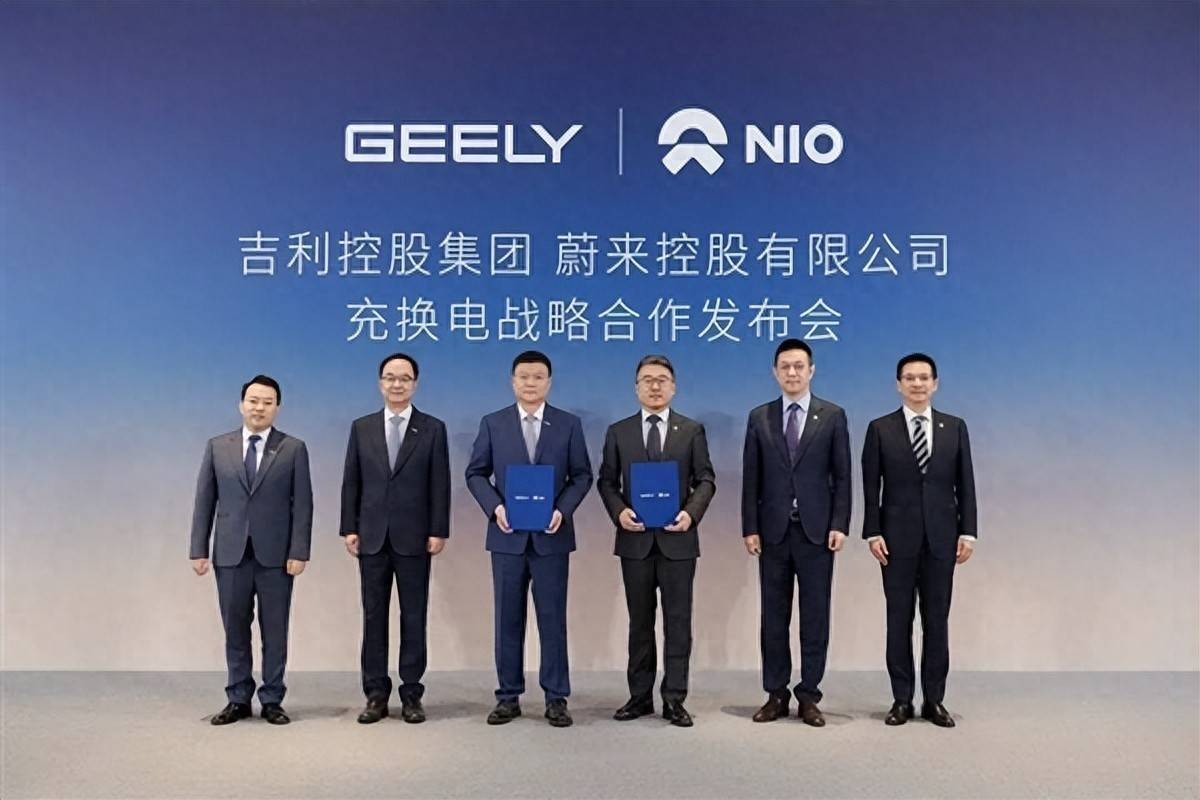
双方高管团队合影;图源:蔚来微博
用一句话概括:李斌把自己花了11年垒起来的换电网络,切出近三分之一给了吉利。
这不是一次主动的战略布局,更像是一次被现实逼出来的选择。
换电联盟两年,一辆量产车都没等来
蔚来不是没试过更体面的方式。2023年11月起,长安、吉利、奇瑞、江淮、广汽、路特斯、一汽先后加入换电联盟,阵容看着相当豪华。但问题在于,签的是合作协议,不是造车承诺。两年过去,七家伙伴没有一家拿出量产换电车型,协议上的流量承诺变成了一张兑不了的空头支票。
吉利控股集团CEO安聪慧
蔚来汽车创始人、董事长兼 CEO 李斌
与此同时,蔚来自己的换电站经济模型依然承压。第四代换电站综合落地成本约200万元,CFO曲玉此前透露过,单站日均做到60至70次才够盈亏平衡,五代站能把门槛压到45次左右。而现实呢——平峰期日均只有30次出头,大量三四线城市站点设备利用率不到7%。
差距之间,就是蔚来每年不得不往里填的钱。
联盟拉不动流量,自己又烧不起,李斌只剩一条路:用股权把盟友绑成利益共同体。吉利是第一个真正愿意下场的,他没有理由拒绝,坦白讲,也没有资本拒绝。
吉利带来的不是钱,是3.7万辆车
6.4亿元现金对蔚来来说算不上大数目。截至今年二季度末,蔚来集团现金储备567亿,这笔钱连零头都不到。真正有分量的筹码,是易易互联背后的那支车队。
曹操出行在31个城市自持超过3.7万辆换电定制车,营运车的换电频率大约是私家车的10倍。粗略一算,3.7万辆车按日均换电1.2到1.5次估算,每天能产生4.4万到5.5万次换电需求。易易互联现有446座换电站,单站日均承接约100到125次——这个数字早已越过蔚来五代站45次的盈亏线。
吉利控股CEO安聪慧还放了一个更大的信号:曹操出行车队未来全部使用蔚来能源换电,正在开发的Robotaxi也将全面接入。按吉利的规划,2030年Robotaxi累计投放目标是10万辆。Robotaxi没有司机,没人插充电枪,天然需要自动化补能,换电恰好对口。
不过需要泼一盆冷水。这些营运车流量短期内未必能直接灌进蔚来的4126座换电站。李斌自己也承认,交割后蔚来能源要同时运营C端和B端两张网络。曹操车队的换电需求会优先在易易互联既有站点消化,只有覆盖不足的区域才可能溢出。规模效应首先出现在后台——研发、供应链、制造、运维这些原本两家各做一套的环节,现在可以归拢到一起。
一份带对赌性质的婚前协议
交易结构里藏着两个耐人寻味的细节。第一,吉利的持股比例与运营里程碑挂钩,表现不达预期可能被下调至20%。第二,吉利获得一项追加选择权,两年内可再投6.4亿元,把持股推到34%,蔚来持股则降至60%。
蔚来第五代换电站,兼容旗下 3 个品牌的所有车型 | 图片来源:蔚来
里程碑条款是蔚来给自己留的安全阀,追加期权是吉利给自己买的保险。两个条款并存,说明双方对合作效果都没有十足把握。
说白了,蔚来承担了网络整合的全部执行风险,吉利保留了加码或止损的权利。这不是一桩你情我愿的联姻,更像一份先领证、过得好再加钱、过不好就减股的对赌协议。
蔚来车主该不该慌
协议写明营运车和私家车不共用电池,技术层面确实是两套标准体系。但“不共用电池”不等于“不竞争资源”。当蔚来能源要在私家车网络和营运车网络之间分配建设预算、站点选址优先级时,资本效率更高的营运车站点,在内部排序中天然占优。
蔚来APP部分车主声音
蔚来车主花了品牌溢价买下的,不只是一台车,还有换电、服务和社区构成的长期确定性。当越来越多曹操出行的网约车出现在换电站里,“专属”这个标签的含金量就在悄悄稀释。这种变化不会立刻反映在月度销量报表上,但会慢慢渗透进老车主的复购意愿和转介绍率里。
更值得注意的是,协议约定吉利将开发面向C端的换电车型。一旦吉利基于蔚来换电标准推出一款15万到20万元区间的换电车,直接撞上蔚来子品牌乐道的腹地。蔚来等于在用自家的基础设施,帮股东抢大众市场的份额。
赌局已经开始
李斌自己也清楚,这笔交易的终极命题只有一个:换电的规模效应,能不能在蔚来独自撑不住之前,被足够多的外部车辆填满。
吉利的流量能救利用率,但救不了公共性。换电能不能真正升格为新能源产业的基础设施,不取决于蔚来签了多少家,取决于有多少家企业愿意造出面向消费市场的换电车,并让用户真正接受这种模式。
过去几年,各家车企各修各的补能路,修路的钱算在卖车的成本里。现在,至少在换电这条路上,有人开始一起修路、各自跑车了。只是修路的代价,蔚来扛了大头。
天顺优配提示:文章来自网络,不代表本站观点。