青岛农商银行(002958.SZ,下称“青农商行”)9月24日披露一份提示性公告:获悉青岛市市南区人民法院将于2026年11月2日10时至11月3日10时,在京东司法拍卖网络平台公开拍卖股东巴龙国际集团有限公司(下称“巴龙集团”)所持本行部分股份,本次司法强制执行股份不超过4000万股。而这起股权处置事件,为观察该行股东层面的稳定性投下新的注脚。
而在此前8月29日披露的2026年半年度财务报告中,青农商行交出一份“增利不增收”的成绩单:上半年实现营业收入53.16亿元,同比下降7.57%;实现净利润21.95亿元,同比增长2.63%,其中归属于母公司股东的净利润21.95亿元,同比增长2.84%。
股东动态:IPO前股东巴龙集团持股拟被司法拍卖
根据9月24日公告,本次司法强制执行由青岛市市南区人民法院发起,拍卖标的为巴龙集团所持青农商行部分股份,数量不超过4000万股、占总股本0.72%,拍卖平台为京东司法拍卖网络平台。公告披露,截至披露日,巴龙集团及一致行动人合计持有本行5%以下的股份。
从影响看,本次拟拍卖股份占比仅0.72%,且巴龙集团及一致行动人合计持股已低于5%,不构成控股股东或主要股东层面的变动,对青农商行的公司治理、经营决策及基本面无实质性影响。
巴龙系与青农商行渊源颇深。巴龙国际集团由姜俊平创立,前身是1991年起步的青岛服装企业,后以“巴龙”品牌深耕高端商务服饰定制,并逐步将版图拓展至建设、金融、冷链等领域;姜俊平本人曾于2009年以31.7亿元财富登上福布斯中国富豪榜、两度问鼎青岛首富。金融是巴龙系的重要板块,其以股东身份参股青岛、济南、烟台、潍坊、长岛等多家山东农商银行。
青农商行2019年登陆A股时,巴龙系便是重要股东。据该行招股说明书,上市前巴龙国际集团、巴龙国际建设集团分别为该行第六、七大股东,二者作为一致行动人合计持股约8%,为该行实际上的第三大股东;彼时巴龙系还曾向该行派驻股东监事。双方亦有较深的业务交集:2021年青农商行对巴龙集团及其关联企业的关联交易预计额度达14.09亿元;截至2022年末,该行向巴龙集团及其子公司、巴龙建设及其子公司合计发放贷款和垫款12.07亿元。
转折出现在2022年下半年。巴龙系陷入流动性危机,高比例质押的银行股权开始被冻结、司法拍卖。2023年起,巴龙集团及巴龙建设所持青农商行股份已多次被公开拍卖;青农商行也于同年对“巴龙系”约8.76亿元借款本金及利息申请强制执行,并计提相应贷款损失准备——双方关系实质“划清界限”。随着被动减持推进,巴龙系持股一路走低:由2022年末的合计7.20%降至2023年末的4.05%(巴龙建设退出前十大股东),至本次公告时已低于5%。
营收“一降一升”、规模稳步扩张:利息净收入挑大梁,投资收益大幅缩水
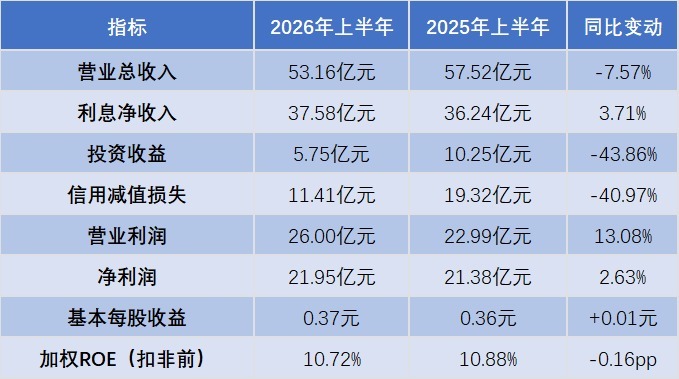
上半年青农商行营业总收入53.16亿元,同比下降7.57%,主要受非息收入中的投资收益拖累。具体看,利息净收入37.58亿元,同比增长3.71%,是支撑营收的“压舱石”。其背后是利息支出降幅大于利息收入降幅:上半年利息收入70.99亿元、同比下降7.80%,利息支出33.41亿元、同比下降18.00%。
相比之下,投资收益仅5.75亿元,同比大幅下降43.86%;手续费及佣金净收入5.29亿元,同比微降2.90%;公允价值变动收益4.16亿元,与上年同期基本持平。投资收益的收缩,对营收形成明显下拉。
真正让利润“逆势上行”的,是支出的压降。上半年营业总支出27.16亿元,同比下降21.32%;其中信用减值损失11.41亿元,同比大幅减少40.97%。在资产规模稳步扩张的同时,信用成本明显回落,直接推动营业利润同比增长13.08%至26.00亿元,利润总额同比增长8.80%至25.05亿元。
截至2026年6月末,青农商行总资产5060.43亿元,较上年末增长0.65%;发放贷款和垫款账面价值2749.19亿元,吸收存款3457.56亿元,较上年末分别增长3.13%、2.96%。
资产结构方面出现细微调整:金融投资(含交易性金融资产、债权投资、其他债权投资等)余额1655.41亿元,较上年末下降2.85%;而贷款在资产中的占比进一步提升。
资产质量与资本充足率:不良微升、拨备回落
截至2026年6月末,本集团第三阶段(已发生信用减值,即不良)贷款账面余额69.97亿元,较上年末增加约1.02亿元;占以摊余成本计量贷款总额(含应计利息)的比重为2.62%,较上年末的2.67%微降0.05个百分点。
值得关注的是,上半年该行通过向第三方转让方式处置不良贷款账面余额仅4.08亿元,而2025年全年处置规模达40.02亿元,处置节奏明显放缓。在核销力度减弱、新增信用减值贷款仍有形成的背景下,不良贷款余额略有抬头。与此同时,贷款减值准备余额由 2025 年末的 127.04 亿元降至 111.78 亿元,拨备覆盖率由 261.01% 回落至 224.89%。拨备覆盖率的回落,意味着风险缓冲厚度有所下降。
截至2026年6月末,核心一级资本充足率10.30%,较上年末提升0.23个百分点。一级资本充足率11.68%、资本充足率13.28%,分别较上年末下降0.70个、0.78个百分点。
综合来看,青农商行2026年上半年的经营主线是“控成本、稳增长”:利息净收入逆势增长、信用减值损失大幅收窄,共同推动净利润实现小幅正增长;需要留意的是,在处置节奏放缓的背景下,不良贷款余额略有抬头、拨备覆盖率回落,资产质量的边际变化值得持续跟踪。
天顺优配提示:文章来自网络,不代表本站观点。